

 06:50
 Saulo Rodrigues


FIES - COMPARATIVO ENTRE JURO SIMPLES E JURO COMPOSTO
Pergunta do Sr. Gerônimo: "Dr. Saulo, já quitamos o contrato de financiamento estudantil, assinamos o contrato de 1999 até 2003, e finalizamos a fase de amortização em 2009, com muito sacrifício. A minha pergunta se refere aos valores pagos. Será que há valores em excessos que podem ser restituídos pela instituição financeira ao estudante? Como surge esses excessos de juros que o Senhor se refere nos vídeos?"
Dr. Saulo: "Eu já perdi a conta de quantas vezes respondi essa pergunta. Mas, vamos lá! Meu objetivo é que todos os estudantes conheçam os parâmetros de cálculos constantes dos contratos FIES."
Importante o registro de que os contratos celebrados no âmbito do FIES são do tipo de adesão, isso quer dizer que são contratos padronizados cujas cláusulas quanto à capitalização mensal de juros e aplicação da tabela price sempre estão presentes. Assim, basta pegar o seu contrato FIES e localizar o texto similar ao que vamos trazer aqui.
Portanto, vamos pautar a discussão em duas cláusulas contratuais colacionadas abaixo, quais sejam:
“CLÁSULA DÉCIMA QUINTA:
DOS ENCARGOS INCIDENTES SOBRE O SALDO DEVEDOR
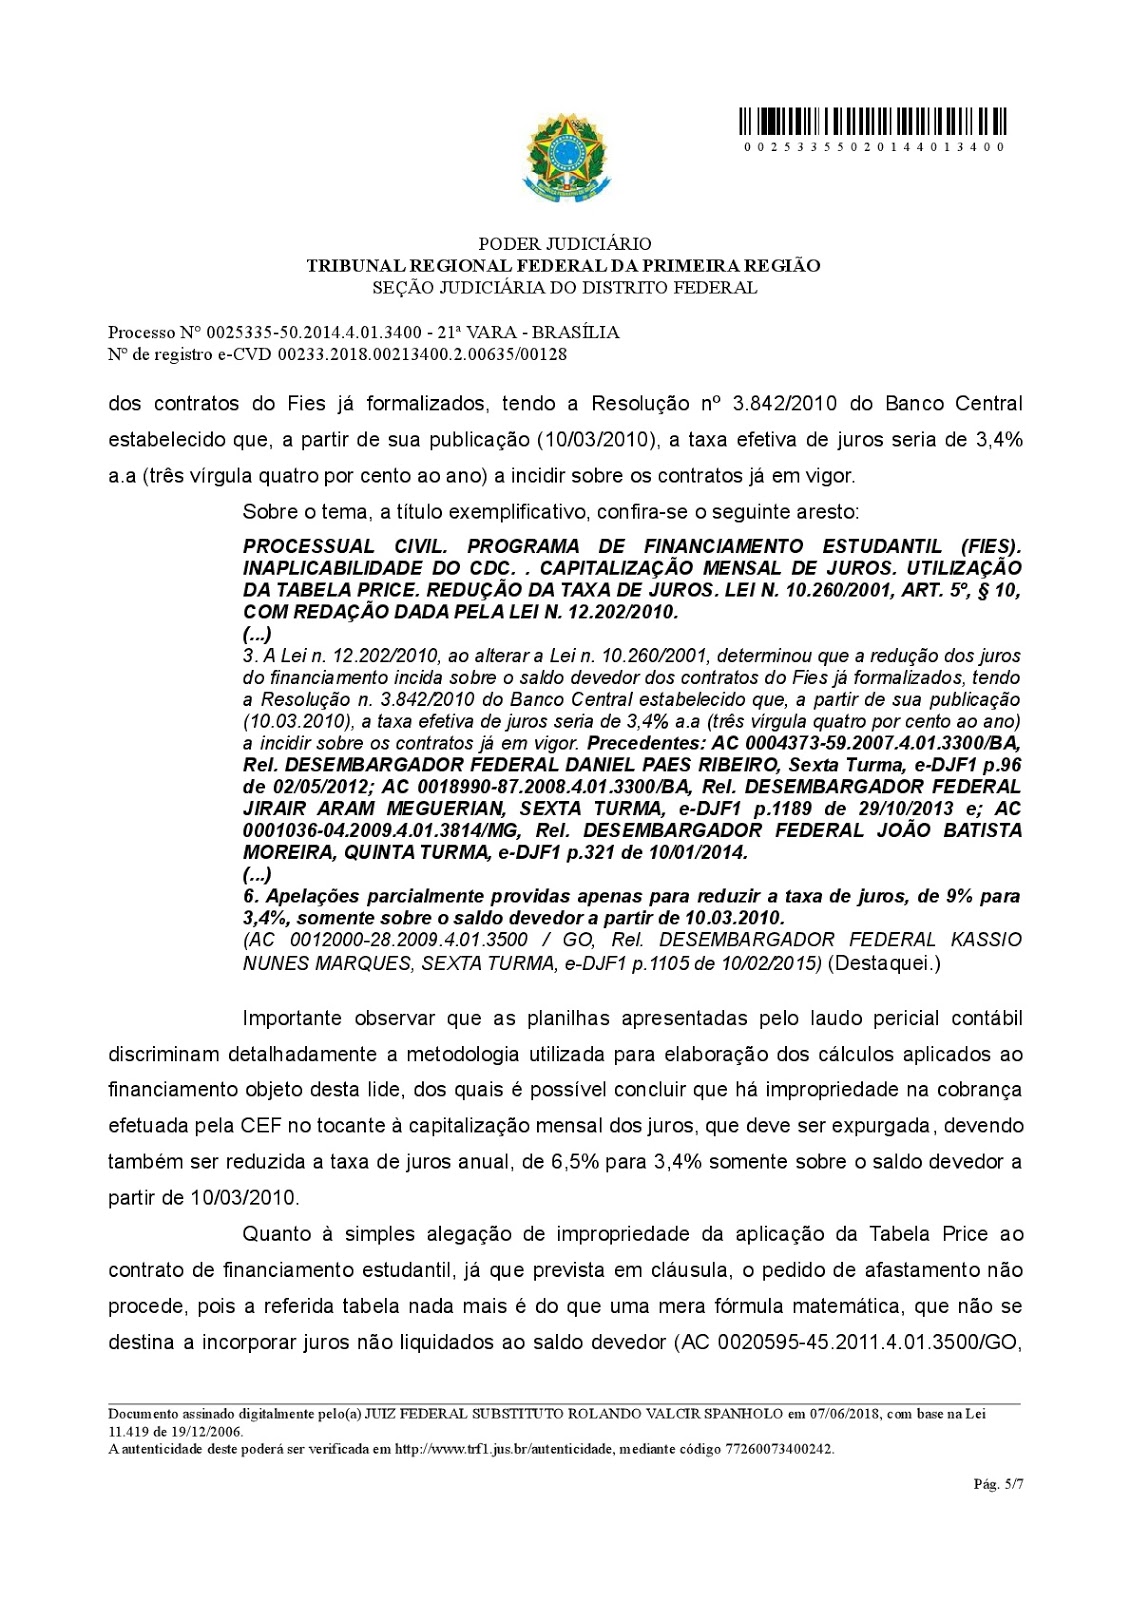
O saldo devedor será apurado mensalmente, a partir da data da contratação e até a efetiva liquidação da quantia mutuada, mediante a aplicação da taxa efetiva de 9% (nove por cento) ao ano, com capitalização mensal, equivalente a 0.72073% ao mês.”
“CLÁUSULA DÉCIMA SEXTA:
DA AMORTIZAÇÃO DO SALDO DEVEDOR
O valor financiado será restituído nas épocas próprias e nas condições fixadas neste instrumento, em qualquer agência CAIXA ou onde esta determinar, sendo amortizado da seguinte forma:”
...
b) A parcela dos juros, incidentes sobre o financiamento, que excederem o montante de R$ 50,00 (cinquenta reais), serão incorporados ao SALDO DEVEDOR.
...
PARÁGRAFO SEGUNDO :A partir do 13º (décimo terceiro) mês de amortização, inclusive, o Estudante ficará obrigado a pagar as prestações mensais e sucessivas, calculadas segundo o sistema Francês de Amortização – Tabela Price.
...
PARÁGRAFO QUINTO. O valor da prestação, especificado no PARÁGRAFO SEGUNDO desta CLÁUSULA, é calculado da seguinte forma:
P= Sdx [i(1+i)n] / [(1+i)n-1]
P= Prestação
Sd= Saldo devedor
i= taxa de juros, efetiva a.m (ao mês)
n= prazo remanescente em meses do financiamento
Primeiramente, cabe o registro de que quanto à temática da tabela price pertinente esclarecer que os teoremas de juro composto foram desenvolvidos pelo inglês Richard Price, ministro presbiteriano, tendo em vista um sistema de pagamento para seguro de vida e aposentadorias, elaborado a pedido de sociedade seguradora, tendo Price construído tabelas que denominou de “Tables of Compound Interest” (Tabelas de Juro Composto).
Sobre essa perspectiva histórica, da origem ou motivação do trabalho de Price, assim escreveu o autor citado (Mesquiatti Nogueira, José Jorge. Op. cit. pp. 37⁄38):
'O livro Observations ou Reversionary Payments, de autoria do Dr. Richard Price, demonstra, com as devidas explicações do próprio autor, a relação dos quatro Teoremas ali propostos, com a aplicação do juro composto (juro capitalizado, juro sobre juro ou ainda anatocismo) em seu sistema de pagamentos reversíveis e parcelados.
É importante destacar que Price elaborou as suas tabelas de juro composto a pedido da Society for Equitable Assurance on Live (p. 174, vol. I, ed. 1803), com a finalidade de estabelecer um método de pagamento para seguro de vida, e aposentadorias que acabou sendo usado por seguradoras do mundo todo até hoje.
No caso do Brasil, sua maior utilização dá-se, até agora, na área de financiamentos de bens de consumo e do Sistema Financeiro da Habitação.
O livro ora referenciado e que apresentamos neste trabalho esclarece definitivamente pelos escritos do próprio autor que suas Tabelas, ou seja, as Tabelas de Price, tais como ele as denominou (Tables of Compound Interest), são de Juro composto.Destaco que somente no Brasil essas tabelas são conhecidas como Tabela Price, referenciando seu autor porque, se fossem conhecidas como o próprio autor as denominou, invariavelmente isso implicaria a informação de que são balizadas na capitalização de juro...' (Os destaques são do original).
No que importa ao âmbito deste post, para demonstração de ilegalidade ou não da Tabela Price, faz-se a seguir um comparativo entre o cálculo de juros simples ou lineares e o cálculo dos juros pela já referida Tabela Price.
Primeiro se faz um comparativo com exemplos simplificados entre cálculos de 06 e de 12 meses de prazo (Situações 'A' e 'B' adiante), para facilitar o entendimento e, depois, se compara com o caso concreto do contrato em debate nos autos.
Situação A:Juros de 10% ao mês e prazo de 06 meses:Cálculo de juros simples ou lineares: 10% x 6 meses = 60% de juros totais em 6 meses.Cálculo pelo Sistema Price (1+ 10%)6 = (1,10)6 = 1,7715 - 1 = 0,7715 x 100 = 77,15% de juros totais nos mesmos 06 meses.> Conclusão: pelo Sistema Price não se está pagando 10% ao mês, mas sim, na verdade, 12,85% ao mês, o que ocorre em face de a aludida Tabela já conter em sua sistemática de cálculo uma função exponencial que constitui uma progressão geométrica e gera na verdade a incidência de juros sobre juros.
Situação B:Juros de 10% ao mês e 12 meses de prazo:Cálculo de juros simples ou lineares: 10% x 12 meses = 120% de juros totais em 12 meses.Cálculo pelo Sistema Price: (1 + 10%)12= (1,10)12 = 3,1384 - 1 = 2,1384 x 100 = 213,84% de juros totais em 12 meses.
> Conclusão: pelo Sistema Price não se está papando 10% ao mês, mas sim, na verdade, 17,82% ao mês, fato, como já referido na letra 'A', decorrente da função exponencial contida na fórmula da Tabela Price.
Note-se que os juros de 10% ao mês, aplicados pela Tabela Price, na realidade, são mais altos, e quanto maior o prazo, maior é a diferença entre a Tabela Price e os juros simples: 10% em 6 meses, a juros simples ou lineares, correspondem a 60%, enquanto que, pela Tabela Price, ascendem a 77,15% (uma diferença a maior de 17,15%).
Estendendo-se o prazo para 12 meses, tem-se 120% a juros simples ou lineares e 213,84% pelo Sistema Price (uma diferença a maior de 93,84%).
Essa situação mostra que, na verdade, o que é relevante não é propriamente a taxa de juros contratada (10%), mas sim o prazo, pois, quanto maior o prazo, maior será a quantidade de vezes que os juros se multiplicarão por eles mesmos {(10%)6.(10%)12}, o que demonstra e configura o anatocismo como traço inerente e imanente à Tabela Price.
Tendo em conta esses critérios matemáticos, sucintamente demonstrados nos comparativos acima referidos, passa-se à aplicação do mesmo raciocínio para o caso concreto do contrato de financiamento estudantil do estudante.
Contrato: juros de 9% ao ano com prazo de 72 meses:
Cálculo de juros simples ou lineares: 9% ao ano = 0,75 % ao mês x 6 anos = 72 meses
então: 9% x 6 anos = 54% de juros totais em 72 meses (6 anos).
Cálculo pelo Sistema Price: (1 + 0,75%)72= (1,0075 )72 = 1,7125 - 1 = 0,7125 x 100 = 71.25% de juros totais em 72 meses (6 anos).
> Conclusão: os autores não estão pagando 9,72% ao ano (ou 0,81% ao mês), mas sim 23,165% ao ano (ou 1,93% ao mês).
Assim, no caso do contrato dos autores, a taxa de 9% ao ano (ou 0,75% ao mês), até pode, aparentemente, ser considerada baixa, todavia a questão fundamental é por quantos meses, ou por quantas vezes, ela se multiplicará por ela mesma (progressão geométrica): {(0,72%)72}, isto é, 6 anos ou 72 meses, diferenciando-se totalmente dos juros simples, os quais serão apenas multiplicados pelos meses (10% x 6; 10% x 12; 9% x 6, como antes demonstrado).
Por meio das fórmulas matemáticas acima explicitadas, percebe-se a estratosférica diferença entre os cálculos e a oneração respectiva deles decorrente: adotando-se a fórmula dos juros simples o crescimento é apenas aritmético e, adotando-se a fórmula da Tabela Price, o crescimento se dá em progressão geométrica (juros capitalizados ou compostos, inerentes à fórmula da Tabela Price).
Essa realidade é comprovada pela própria palavra do Reverendo Richard Price, retirada de sua obra original, demonstrando a existência congênita de capitalização ou juros compostos no Sistema Price.
O eminente JOSÉ JORGE MESCHIATTI NOGUEIRA (op. cit. p. 57), para comprovar essa indiscutível realidade, vale-se da palavra do religioso inglês, transcrevendo verbum ad verbum, a seguinte passagem do original da obra de Price, apresentando, a seguir, a respectiva tradução para o português:
'Richard Price: One penny put out at our Saviour's birth to five per cent compound interest, would, inde present year 1781, have increased to a greater sum than would be contained in TWO HUNDRED MILLIONS of earths, al folid gold. But, if put out to simple interest it would, inde fame time have amounted to more than SEVEM SHILLINGS AND SIX PENCE.'
Transcrevendo verbum ad verbum:
'Um centavo de libra emprestado na data de nascimento de nosso Salvador a um juro composto de cinco por cento teria, no presente ano de 1781, resultado em um montante maior do que o contido em DUZENTOS MILHÕES de Terras, todas de ouro maciço. Porém, caso ele tivesse sido emprestado a juros simples ele teria, no mesmo período, totalizado não mais do que SETE XELINS E SEIS CENTAVOS.' (Os destaques são do original).
A passagem, a despeito do exagero do Reverendo Price, dá a exata idéia da magnitude da diferença de se computar juros simples e juros capitalizados ou compostos, e demonstra, de forma definitiva, que ditas Tabelas são constituídas à base de juros capitalizados.
Então, a primeira ilegalidade contida no cálculo pela Tabela Price é a do crescimento geométrico dos juros que configura anatocismo ou capitalização, que é legalmente proibida em nosso sistema, nos contratos de mútuo, estando excetuados da vedação apenas os títulos regulados por lei especial, nos termos da Súmula n° 93 do STJ.
A seguir, semelhantemente ao que se procedeu acima, passa-se a demonstrar como funciona o cálculo da prestação com aplicação da Tabela Price (Situação “C”) e com aplicação de juros simples (Situação “D”), fazendo-se a respectiva comparação.
Situação C:
Cálculo da prestação e sistema de amortização:
Utilizando o exemplo apresentado na letra “A” antes referida:- Juros: 10%.
- Prazo: 06 meses.
- Valor financiado: R$ 10.000,00.
> Cálculo da prestação: (1 + 10%)6 x 10% x 10.000= (1 +10%)6 - 11,771561 x 0,10 x l0.0000,771561R$ 2.296,07 de prestação fixa mensal.
> Sistema de amortização:
Valor financiado: R$ 10.000,00 (10% de juros =1.000,00).
Veja-se que R$ 1.000,00 são os juros de 10% a serem pagos na primeira prestação.
Observe-se, a seguir e como anteriormente já referido, que se abate da dívida (ou do saldo) apenas a amortização, mas não os juros, que são pagos juntamente com a amortização, embutidos em cada prestação mensal.
A amortização (do saldo ou do principal) é maior ou menor segundo forem menores ou maiores os juros que compõem a parcela, com o que o saldo devedor, que serve de base para o cálculo de novos juros no mês seguinte, será maior ou menor dependendo do valor da amortização que, por sua vez depende do valor maior ou menor dos juros cobrados na parcela.
Essa situação será comparada e abordada adiante.
Por ora apenas demonstra-se amortização e o cálculo dos juros:
Dívida total inicial de ..................................R$ 10.000,00
Prestações mensais:
1ª) 2.296,07 (-1.000 de juros)
> - 1.296,07 de amortização
Saldo remanescente da dívida:
8.703,93 (x 10% de novos juros = 870,40)
2ª) 2.296,07 (-870,40 de juros)
> -1.425,67 de amortização
Saldo remanescente da dívida 7.278,26 (x 10% de novos juros = 727,83)
3ª) 2.296,07 (-727,83 de juros)
> -1.568,24 de amortização
Saldo remanescente da dívida 5.710,02 (x 10% de novos juros = 571,00)
4ª) 2.296,07 (-571,00 de juros)
> -1.725,07 de amortização
Saldo remanescente da dívida 3.984,95 (x 10% de novos juros = 398,49)
5ª) 2.296,07 (-398,49 de juros) > -1.897,58 de amortizaçãoSaldo remanescente da dívida 2.087,37 (x 10% de novos juros = 208,70)
6ª) 2.296,07 (-208,70 de juros)
> -2.087,37 de amortização
Saldo remanescente da dívida 0
Agora, tomando-se os mesmos dados 'valor financiado' de R$ 10.000,00, 'prazo' de 06 meses, 'juros' de 10% e 'prestação mensal' de R$ 2.296,07, procede-se ao cálculo com juros simples. Isto porque, se a Tabela Price não tem capitalização, como normalmente se sustenta, ou se ela, por alguma forma, não é ilegal, porque não cobra valor a maior do devedor do que aquilo que é devido a juros simples, então, com os mesmos dados acima, especialmente com o mesmo valor da prestação, deve-se chegar ao mesmo resultado, sem oneração do mutuário. Todavia, ver-se-á que não é isso que ocorre, pois, há, sim, maior oneração do mutuário.
Assim, tomando-se o mesmo exemplo acima, de amortização da Tabela Price, porém com cálculo a juros simples, partindo da mesma prestação, temos:
Situação D:
10% x 6 = 60%⁄100, o que corresponde a um coeficiente de: (0,6+1) = 1,6
Valor Financiado R$ 10.000,00
Prestações mensais:
1ª) 2.296,07÷1,6 > -1.435,04
8.564,96(-0,10)2ª) 2.296,07÷ 1,5 > -1.530,717.034,27(-0,10)3ª) 2.296,07÷1,4 > -1.640,055.394,22(-0,10)4ª) 2.296,07÷1,3 > -1.766,203.628,02(-0,10)5ª ) 2.296,07÷1,2 > -1.913,391.714,63(-0,10)6ª) 2.296,07÷1,1 > -2.087,33saldo positivo 372,70
Verifica-se que, se os juros forem simples, a amortização mensal da dívida é maior desde a primeira prestação - tanto que ao final, no demonstrativo acima, o saldo é positivo (credor, e não devedor) -, com o que se verifica que a Tabela Price importa cobrança de juros maiores, pois, do contrário a amortização da dívida seria maior, ou no mínimo idêntica à dos juros simples, e o abatimento (amortização) do saldo devedor em cada parcela seria maior e, em conseqüência, os juros da parcela seguinte seriam calculados sobre saldo menor e, por conseguinte, os juros seriam menores. Mas, na Tabela Price acontece o contrário.
Então, como antes referido, na Tabela Price, percebe-se que somente a amortização é que se deduz do saldo devedor.
Os juros jamais são abatidos, o que acarreta amortização menor e pagamento de juros maiores em cada prestação, calculados e cobrados sobre saldo devedor maior em decorrência da função exponencial contida na Tabela, o que configura juros compostos ou capitalizados, de modo que o saldo devedor é simples e mera conta de diferença. Além disso, tratando-se, como antes visto, de progressão geométrica, quanto mais longo for o prazo do contrato, mais elevada será a taxa e maior será a quantidade de juros que o devedor pagará ao credor.
Na Price o saldo devedor - como mera conta de diferença (e esse é, digamos assim, mais um dos 'truques' da Tabela) - é maior do que na incidência de juros simples, de modo que as sucessivas incidências de juros ocorrem sempre sobre um valor ou uma base maior do que no cálculo dos juros simples.
E isso ocorre porque se trata de taxa sobre taxa, juros sobre juros, função exponencial, progressão geométrica, ou como se queira chamar: anatocismo, capitalização ou contagem dejuros de juros.
Observa-se, claramente, que é na prestação da Price que estão embutidos ou, melhor dizendo, disfarçados, os juros compostos e onde exatamente se visualiza o anatocismo ou incidência de juros sobre juros ou taxa sobre taxa ou progressão geométrica. E isso porque, repita-se, o saldo devedor, no sistema da Price, não é propriamente o saldo devedor real, mas uma simples conta de diferença.
No segundo exemplo acima (Situação “D”), conclui-se que, no cálculo com juros simples, sem a capitalização provocada pela função exponencial da Price, o saldo é credor, em face de uma amortização maior, já que os dados da dívida pactuada são exatamente os mesmos.
Em linguagem mais simples e numa síntese conclusiva incidental, poder-se-ia dizer que a Tabela Price não dá qualquer importância ao saldo devedor (já que o considera apenas como conta de diferença), pois, v. g., numa prestação de R$ 1.000,00, não importa se os juros são de R$ 500,00 e a amortização da dívida de R$ 500,00; ou se os juros são de R$ 700,00 e a amortização de R$ 300,00; ou o inverso, se os juros são de R$ 300,00 e a amortização de R$ 700,00, pois não importa o saldo devedor, maior ou menor, pois é sempre conta de diferença. Mas, em tais circunstâncias, o que ocorre é que os juros são muito superiores aos simples ou lineares; os juros pagos em cada prestação sempre são superiores porque incidem sobre um saldo devedor maior já que a amortização foi menor em benefício dos juros; se o saldo devedor não fosse mera conta de diferença, se os juros na Price não fossem capitalizados e se a amortização fosse a real, o saldo a cada parcela seria menor e os juros - que seriam calculados em cada parcela sobre saldo menor - por simples lógica matemática, também seriam menores.
Entretanto, como já referido anteriormente, na Price os juros são capitalizados por que são calculados taxa sobre taxa em razão da função exponencial já aludida, contida na fórmula.
Envie suas dúvidas, contratos de financiamento estudantil, memória de cálculo, e outros documentos para:
E-mail: advocaciasaulorodrigues@gmail.com
Tel: 61 3717 0834
Envie suas dúvidas, contratos de financiamento estudantil, memória de cálculo, e outros documentos para:
E-mail: advocaciasaulorodrigues@gmail.com
Tel: 61 3717 0834
fies juros abusivos, fies advogado, fies dívida, problemas fies, fiador fies, dívida fiador fies, como me livrar do fies, revisão da dívida fies, fies Serasa, fies e nome negativado, fies fiador e nomes negativados, fies e não terminar o curso, não terminei o curso tenho que pagar o fies, não conclui meu curso e fies, fies sem concluir o curso, valores para devolver fies, fies devolução, fies dinheiro de volta, fies e capitalização de juros, fies e anatocismo, fies e juros sobre juros, fies e juro sobre juro, fies e juro simples, fies e liminar, fies e Serasa, fies e banco, dano moral fies,




 Postagens


