google40e0fd6e3d038f12.html .......Advocacia Saulo Rodrigues.......

Bem vindo ao site

"A educação é a arma mais poderosa que se pode usar para mudar o mundo". " Nelson Mandela."

"A educação, direito de todos e dever do Estado e da família, será promovida e incentivada com a colaboração da sociedade, visando o pleno desenvolvimento da pessoa, seu preparo para o exercício da cidadania e sua qualificação para o trabalho. Art. 205 da CF/88"

Envie-nos um e-mail: advocaciasaulorodrigues@gmail.com

Fale conosco: 61 3717 0834

sábado, 31 de janeiro de 2015

FIES. PERCALÇOS NO ADITAMENTO FIES. SOBRESTAMENTO DOS VALORES EM ATRASO DEVIDOS POR FORÇA DO FINANCIAMENTO PÚBLICO.


FIES. PERCALÇOS NO ADITAMENTO FIES


MENSALIDADES IES EM ATRASO


O aditamento semestral do contrato FIES é pressuposto para continuidade do contrato. O não aditamento implica o cancelamento do contrato e a cobrança dos valores pagos.

Estudantes não podem solicitar o FIES uma segunda vez e o descumprimento desta exigência burocrática – o aditamento – por perda do prazo pode significar o fim da carreira acadêmica e uma bela dívida.

A objurgada cláusula contratual para vedar fruição de garantia prevista na constituição para o livre acesso à educação, com todo respeito que mereça, mas vai à contramão da filosofia do sistema do programa social. A ideologia do programa social FIES, sem dúvidas, é maximizar as inclusões de Estudantes no Ensino Superior visando o desenvolvimento social do país. Quanto mais estudantes no terceiro grau de ensino, mais vantajoso é para o programa social.


A Lei nº 10.260/01 prevê em seu art. 3º, §1º, II, que o Ministério da Educação – MEC editará regulamento a respeito dos casos de ADITAMENTO:

Art. 3o A gestão do FIES caberá: I - ao MEC, na qualidade de formulador da política de oferta de financiamento e de supervisor da execução das operações do Fundo; e II - ao Fundo Nacional de Desenvolvimento da Educação - FNDE, na qualidade de agente operador e de administradora dos ativos e passivos, conforme regulamento e normas baixadas pelo CMN. (Redação dada pela Lei nº 12.202, de 2010)§ 1o O MEC editará regulamento que disporá, inclusive, sobre: II – os casos de transferência de curso ou instituição, suspensão temporária eencerramento dos contratos de financiamento; (Redação dada pela Lei nº11.552, de 2007). (...)


No exercício da competência atribuída pelo dispositivo, o Ministro de Estado da Educação editou a Portaria Normativa nº 24, de 20.12.2011, que, assim determina:


ASSIM, DE RIGOR O sobrestamento da cobrança dos valores devidos por força do FIES, conquanto, no sentido de vedar que a instituição de ensino penalize a Estudante com aplicações de sanções pedagógicas, tais como: impedimento de freqüentar aulas, provas, etc, bem como não poderá ser excluído dos quadros da instituição de ensino com a negativa da sua rematrícula calcada apenas no débito pendente entre o Estado e a Instituição de Ensino em razão do contrato FIES, pois, os valores cobrados, decerto, ultrapassam as condições financeiras do Estudante hipossufiente que fez o financiamento exclusivamente por não ter condições financeiras para suportar o valor da mensalidade, até porque, se acaso a tivesse não teria recorrido ao financiamento público.

aditamento, valores faculdade, pendência de valores faculdade, aditamento governo, falta de aditamento, ausência de aditamento e mensalidades faculdade, adidtamento fies e mensalidades faculdade, ação judicial aditamento, aditamento e fies, aditamento fies, aditamento financiamento publico fies, ausência de aditamento e fies, fies e valores pendência de valores fies, aditamento contrato fies e valores devidos faculdade, mensalidades ies e aditamento e aditamento e fies fies e aditamento semestral fies e advogado advogado especialista em fies e aditamento

quarta-feira, 28 de janeiro de 2015

FIES. TRANSFERÊNCIA ENTRE CURSOS/IES APÓS 18 MESES

FIES. TRANSFERÊNCIA ENTRE CURSOS/IES APÓS 18 MESES

 INCONSTITUCIONALIDADE DA PORTARIA Nº 25 EDITADA PELO MEC QUE VEDA A TRANSFERÊNCIA ENTRE CURSOS/IES


A Lei nº 10.260/01 prevê em seu art. 3º, §1º, II, que o Ministério da Educação – MEC editará regulamento a respeito dos casos de transferência de curso:

Art. 3º A gestão do FIES caberá:
I - ao MEC, na qualidade de formulador da política de oferta de financiamento e de supervisor da execução das operações do Fundo; e II - ao Fundo Nacional de Desenvolvimento da Educação - FNDE, na qualidade de agente operador e de administradora dos ativos e passivos, conforme regulamento e normas baixadas pelo CMN. (Redação dada pela Lei nº 12.202, de 2010)§ 1o O MEC editará regulamento que disporá, inclusive, sobre: II – os casos de transferência de curso ou instituição, suspensão temporária eencerramento dos contratos de financiamento; (Redação dada pela Lei nº11.552, de 2007). (...)

No exercício da competência atribuída pelo dispositivo, o Ministro de Estado da Educação editou a Portaria Normativa nº 25, de 22.12.2011, que, em seuart. 2º, assim determina:

Art. 2º O estudante poderá transferir de curso uma única vez na mesma instituição de ensino, desde que o período transcorrido entre o mês de início da utilização do financiamento e o mês de desligamento do estudante do curso de origem não seja superior a 18 (dezoito) meses.


Extrai-se do dispositivo que, para haver a transferência de curso dentro da mesma instituição de ensino, exigem-se dois requisitos para que o estudante continue contemplado com os benefícios do financiamento: 

1. a transferência é possível apenas uma vez e;2. o período transcorrido entre o mês de início da utilização do financiamento e o mês de desligamento do estudante do curso de origem não pode ser superior a dezoito meses.

No entendimento do Dr. Saulo Rodrigues: "A previsão para vedar a transferência entre cursos/IES no prazo máximo de 18 meses; tem prejudicado a jornada universitária de muitos Estudantes. 

A escolha do curso superior pelo Estudante envolve muitos fatores, e, em alguns casos, em razão da singularidade pessoal de cada um, somente após essa carência legal é que a opção pelo curso ideal vem de fato a se concretizar.


Por fim, parece incoerente que o prazo de suspensão do contrato FIES seja computado dentro do prazo de 18 meses, à vista de que o prazo se refere ao período de utilização do contrato, não podendo ser computado o período relativo às suspensões contratuais por meio de aditamento"


transferência entre cursos fies transferência fies instituição transferência fies fies transferência entre cursos fies, advogado transferência fies  ilegalidade  prazo 18 meses transferência fies, fies prazo 18 meses, fies  18 meses  transferênciafies transferência entre cursos, fies e transferência de faculdade, fies e nova faculdade, estudante consegue o direito de transferir o seu FIES após o prazo de 18 meses, fies transferência, fies, tranferência, fies e 2017, fies e transferência.


quarta-feira, 21 de janeiro de 2015

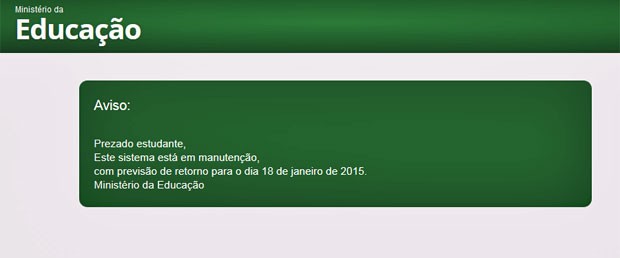
SITE DO FIES CONTINUA EM MANUTENÇÃO.


SITE DO FIES CONTINUA EM MANUTENÇÃO.

Site está em manutenção até 18 de janeiro (Foto: Reprodução)
Confira a nota na íntegra:
A manutenção do sistema não afeta nenhum procedimento do Fies. A manutenção no Sistema Informatizado do Fies (SisFIES) foi necessária para permitir a adaptação dos procedimentos operacionais às mudanças introduzidas no Financiamento Estudantil por força do disposto nas Portarias Normativas MEC nº 21, de 26.12.14, e nº 23, de 29.12.14.
Cabe ressaltar que as inscrições no Fies estão permanentemente abertas e podem ser feitas em qualquer época do ano. Uma vez formalizada a contratação junto ao agente financeiro, o Fies efetua o pagamento de todas as mensalidades do semestre para as instituições de ensino.
O prazo para realização do aditamento de renovação para o primeiro semestre de 2015 termina em 30 de abril. Durante esse período, é vedado às instituições de ensino superior impedir a matrícula ou exigir pagamento de mensalidades dos estudantes financiados.
prazo fies aditamento 2015, fies aditamento 2015, suspensão prazos aditamento fies 2015, suspensão prazo inscrição FIES 2015, portaria aditamento fies, prazo inscrição fies, inscrição fies 2015 e advogado, advogado fies 2015, advogado fies, fies e suspensão de prazos, renovação fies, primeiro semstre de 2015 e fies, fies e prazo para realização do aditamento e fies financiamento estudantil e aditamento.

sábado, 3 de janeiro de 2015

GOVERNO APERTA O CINTO E SOBE A BARRA NO FIES.

GOVERNO APERTA O CINTO E SOBE A BARRA NO FIES.

Sem alarde, no apagar das luzes de 2014, e por meio de duas portarias aparentemente inofensivas, o Governo Federal retirou a escada das empresas de ensino superior, detonando o que alguns investidores estimam pode ser uma correção de até 30% no preço das ações de empresas como Kroton, Estácio, Anima e Ser Educacional.
edu-arte
Nos últimos três anos, as ações dessas empresas de educação foram uma aula de como ganhar dinheiro na Bolsa, mesmo em meio a uma economia sitiada pelo baixo crescimento do PIB, intervenção estatal pesada e incerteza política. O setor viu suas matrículas crecer 15-20% ao ano, e o faturamento, cerca de 30%, levando algumas ações a até triplicar de preço.

A chave desse sucesso: o Fundo de Financiamento Estudantil (FIES), o programa do Ministério da Educação que financia a educação superior de estudantes em instituições não gratuitas.

As empresas (e os investidores que compraram suas ações) sempre mantiveram que a dependência do FIES não era tão grande — apesar de sempre usarem o programa como o pilar do case de investimento em suas ações. Alguns investidores alertavam que o programa, que só em 2015 custará 20 bilhões de reais ao País, poderia ser alvejado como parte de um esforço fiscal. 

As empresas minimizavam essa preocupação.  Quem, perguntavam elas, teria coragem de tirar recursos de um setor tão intocável — ao menos retoricamente — quanto a educação?

Até que, como um presente de Natal de grego, veio a Portaria Normativa No. 21, de 26 de dezembro de 2014. Nela, o Ministério da Educação disse que, daqui por diante, não basta que o estudante concluinte do ensino médio se submeta ao Enem para ser elegível ao FIES. A partir de agora, ele precisa tirar uma nota de pelo menos 450 (o Enem vai de zero a 1000) e não pode tirar zero na redação. (Parece óbvio, mas esses padrões mínimos só foram adotados agora.) 

Nas contas de um investidor, a mudança na regra vai excluir de 30% a 40% dos alunos da rede pública de ter acesso ao FIES, por terem nota abaixo de 450.

As mudanças valem para todos os alunos que concluíram o ensino médio a partir do ano letivo de 2010 — o grosso dos alunos. O Governo também deu uma colher de chá para as empresas, estabelecendo que a nova regra entrará em vigor apenas em abril deste ano, ou seja, depois que a maior parte das matrículas de 2015 já tiverem sido feitas.

O ministério também mexeu numa regra dando ao Governo mais tempo para repassar às empresas privadas os recursos do FIES — uma medida que deve pressionar o capital de giro das empresas.  O repasse hoje se dá a cada 30 dias (com atrasos frequentes), e agora será feito a cada 45 dias.

Entre o dia 30 de dezembro (quando a mudança regulatória ficou pública) e esta sexta-feira, as ações do setor já caíram entre 10% e 15%.  A Kroton, onde 54% dos alunos são beneficiados pelo FIES, já perdeu 12% de seu valor (ver quadro acima).

Mas como pode uma pequena mudança regulatória (e uma barra um pouco mais alta para o acesso ao financiamento) afetar tanto o potencial de crescimento das empresas?

Alguns investidores que minimizam o impacto das novas regras apontam para uma tabela do Instituto Nacional de Estudos e Pesquisas Educacionais (INEP) que mostra que menos de 10% das escolas públicas têm notas abaixo de 450.

No entanto, este número é ilusório, “primeiro, porque olhar para as escolas não quer dizer nada,” diz um investidor que acompanha o setor de perto. “Você tem que olhar para os alunos individualmente, porque eles é que são elegíveis ou não. Segundo, porque o INEP fala em nota ‘média’, e a média distorce a realidade porque, como o desvio padrão é muito baixo, para cada três alunos com nota de 430, um aluno com nota de 650 já traz a média para 450). O que importa aqui é a mediana, que exclui os alunos muito fracos e os muito fortes.”

Há ainda, o risco de que outras medidas ainda sejam anunciadas. Em conversas com investidores, o Ministério da Educação tem sinalizado insatisfação com repasses de preços bem acima da inflação feitos pelas empresas.  Além disso, perguntado sobre financiamento educacional antes de sua posse, o novo ministro da Educação, Cid Gomes, disse: “Em qualquer área precisaria de mais recursos, mas tem que ter o pé no chão e fazer com o que tem.”

O debate sobre os ajustes no FIES é uma discussão complexa e eivada de nuances, que deveria passar longe do Fla-Flu partidário. Longe de ficar circunscrito aos imperativos do ajuste fiscal, trata-se de um debate sobre políticas públicas e seus cinquenta tons de eficiência.

Há duas visões sobre o FIES. A primeira, que as empresas defendem, é de que o programa é barato quando se compara o gasto governamental por aluno em universidades públicas com o gasto por aluno nas empresas privadas.  Por essa comparação, o FIES custa para o governo até nove vezes menos por aluno. Além disso, como trabalhadores com ensino superior tendem a ganhar mais, os alunos apoiados pelo FIES também pagarão mais impostos no futuro, diluindo o custo para o Estado de forma indireta.

A outra corrente diz que o FIES é caro. Se o Governo cumprir seu objetivo de crescer o número de alunos no programa para 3 milhões, isto representaria um aumento de dívida bruta de 30 bilhões de reais por ano até os alunos começaram a amortizar a dívida, que tem um ano e meio de carência e cujo pagamento é feito em cerca de três vezes o tempo do curso. Além disso, o juro do empréstimo feito pelo governo é de apenas 3,4%, enquanto a Selic está em quase 12%. (Ou seja, o governo perde dinheiro na operação). A política de crédito é inexistente: o FIES está disponível mesmo para alunos negativados no Serasa. (Nos Estados Unidos a inadimplência de empréstimos estudantis está em cerca de 15%.)

O País progrediu muito em promover o acesso ao ensino superior, mas, como qualquer programa social, o FIES tem custos que têm que estar transparentes para a sociedade. Um padrão acadêmico mínimo (como o imposto a partir de agora) é saudável e necessário para estimular os estudantes — e, dado que os recursos são finitos, premiar aqueles que realmente fazem por merecer.
Por Geraldo Samor
FONTE:http://veja.abril.com.br/blog/mercados/educacao/governo-aperta-o-cinto-e-sobe-a-barra-no-fies/

nova portaria fies, advogado nova portaria fies, nota enem 450 e fies, nota enem e redação zero fies, nota enem e fies, fies e nota 450 enem, fies e exame nacional do ensino médio, nova portaria do mec nota 450 enem e não zerar redação enem

segunda-feira, 29 de dezembro de 2014

Brasileiro trabalha cinco meses por ano de graça, ou pior para pagar impostos.


Réveillon inflacionado no Brasil. Brasileiro trabalha cinco meses por ano de graça, ou pior para pagar impostos


Cinco meses de trabalho por ano do brasileiro são apenas para pagar tributos, segundo estudo do Instituto Brasileiro de Planejamento Tributário (IBPT). 
De janeiro a maio nossos salários são destinados para o pagamento de impostos.
O cálculo considera os impostos sobre a renda, o patrimônio e o consumo. Em média, há comprometimento de 40,98% da renda bruta do trabalhador para os fiscos federal, estadual e municipal.
A “alforria” tributária dos contribuintes, segundo o IBPT, foi concedida, neste ano, pelo governo brasileiro, apenas em 30 de maio, o que significa dizer que, somente a partir dessa data a pessoa começou a trabalhar para si mesma, sem intervenções fiscais. São 150 dias de trabalho para os três fiscos – um a mais que no ano passado.
Além disso, a alíquota mais elevada (27,5%) recai sobre renda mais baixa do que em países como Estados Unidos, Inglaterra e Argentina, de acordo com estudo da consultoria Ernst & Young Terco. Os brasileiros com renda mais baixa também recolhem, em proporção, mais do que trabalhadores de extratos superiores.
Menos reembolsos para a sociedade
Segundo ainda o IBPT, entre os 30 países com cargas tributárias mais altas, o Brasil é o que menos devolve em serviços e investimentos à sociedade. Além de trabalhar cinco meses no ano só para pagar impostos, o brasileiro precisa dedicar a renda de outros quatro meses para suprir a lacuna deixada pelos maus serviços prestados pelo Estado.
Os investimentos em áreas básicas são menos eficazes que em outros países, segundo dados do Instituto. O Brasil e a Coreia do Sul investem o mesmo percentual do Produto Interno Bruto (PIB) na área, em torno de 4,5%. Porém, enquanto os alunos sul-coreanos estão entre os mais bem avaliados nos testes internacionais Pisa, os brasileiros estão entre os piores.
Segundo o presidente do IBPT, João Eloi Olenike, o aumento da eficiência na gestão e nos gastos públicos permitirá fazer muito mais com menos, melhorando os serviços com redução da carga tributária. Ele explicou que não se justifica o aumento de tributos, uma vez que vivemos num dos países que mais cobram impostos e “os valores recolhidos não retornam em serviços como segurança, rodovias sem pedágio e saneamento básico”, apontou.
O economista Paulo Rabello de Castro, da RC Consultores, explicou que o crescimento da carga tributária tem freado a taxa de eficiência da economia de modo significativo nos últimos anos que se poderia afirmar que o Brasil perdeu, pelo menos, um ano de PIB a cada década.
Alexandre Schwartsman, ex-diretor do Banco Central, disse que a elevação da carga tributária nos últimos anos foi destinada em sua grande maioria para custear o aumento dos gastos correntes dos governos, incluindo benefícios sociais e salários de funcionários públicos.
Fonte: https://www.ibpt.org.br/noticia/103/Brasileiro-trabalha-cinco-meses-por-ano-para-pagar-impostos

sexta-feira, 19 de dezembro de 2014

OS SERVIDORES PÚBLICOS APOSENTADOS E OS QUE REUNIAM CONDIÇÕES DE SE APOSENTAR ATÉ 19 DE DEZEMBRO DE 2003 TEM ASSEGURADO O DIREITO SUBJETIVO, JÁ INCORPORADO AOS SEUS PATRIMÔNIOS JURÍDICOS, DE NÃO PAGAREM CONTRIBUIÇÃO PREVIDENCIÁRIA.


OS SERVIDORES PÚBLICOS APOSENTADOS E OS QUE REUNIAM CONDIÇÕES DE SE APOSENTAR ATÉ 19 DE DEZEMBRO DE 2003 TEM ASSEGURADO O DIREITO SUBJETIVO, JÁ INCORPORADO AOS SEUS PATRIMÔNIOS JURÍDICOS, DE NÃO PAGAREM CONTRIBUIÇÃO PREVIDENCIÁRIA.

É indevida cobrança de contribuições previdenciárias ao IPREM durante o período de inatividade para servidores aposentados antes de 2003, porque o Colendo Supremo Tribunal Federal firmou entendimento, nos autos da ADI 3105/04, sob a Relatoria para acórdão do Ministro Cezar Peluso, no sentido de que, antes da Emenda Constitucional n.º 41/03, os segurados aposentados e pensionistas não estão sujeitos à contribuição previdenciária.

Isto porque, os servidores públicos aposentados e os que preenchiam as exigências de aposentação antes da vigência da nova norma constitucional estavam submetidos, quando das suas aposentadorias ou momento em que poderiam se aposentar, a regime previdenciário que não tinha caráter contributivo ou solidário (antes da EC 20, de 15 de dezembro de 1998), ou apenas tinha caráter contributivo (depois dessa mesma EC nº 20, de 1998). 

Daí que aqueles servidores públicos, depois de se aposentarem, tinham garantidos, em virtude do próprio sistema previdenciário estabelecido na CF, o direito de não pagarem mais contribuição previdenciária durante o período de inatividade.


Assim, os servidores públicos aposentados e os que reuniam condições de se aposentar até 19 de dezembro de 2003 tem assegurado o direito subjetivo, já incorporado aos seus patrimônios jurídicos, de não pagarem contribuição previdenciária.

segunda-feira, 15 de dezembro de 2014

SERVIDORES DO MUNICÍPIO DE BURITAMA. LIMITE MÁXIMO DOS BENEFÍCIOS PREVIDENCIÁRIOS.

SERVIDORES DO MUNICÍPIO DE BURITAMA. LIMITE MÁXIMO DOS BENEFÍCIOS PREVIDENCIÁRIOS.

O salário-de-benefício constitui-se na média aritmética dos salários-de-contribuição do segurado.

Antes do advento da Lei nº 9.876, de 1999, o salário-de-benefício correspondia à média aritmética dos 36 últimos salários-de-contribuição devidamente corrigidos.

Após a Lei nº 9.876, 1999, o salário-de-benefício equivale à média aritmética dos 80% maiores salários-de-contribuição.

O artigo 29, em seu §2º, e o artigo 33, dispositivos que nunca sofreram alterações, determinam que o valor do salário-de-benefício não será superiora ao limite máximo do salário-de-contribuição na data de início do benefício e que a renda mensal do benefício de prestação continuada não terá valor superior ao limite máximo do salário-de-contribuição.

O artigo 41 da LB, desde a redação original, determina que por ocasião do reajustamento dos benefícios deve haver respeito ao limite-teto.

Somente a partir da EC nº 20 de 1998, é que o limite-teto da previdência deixou de constar tão só em normas ordinárias.

O art. 14 da EC 20/98, estabelece limite máximo para os benefícios do Regime Geral de Previdência Social em 1.200,00.

Em 31 de dezembro foi publicada a EC nº 41/2003, que em seu artigo 5º fixou novo valor para o teto em R$ 2.400,00.

O artigo 248 da CF/88, foi acrescentado pelo art. 2º da EC 41/2003:

“ Art. 248: Os benefícios pagos, a qualquer título, pelo órgão responsável pelo regime geral de previdência social, ainda que à conta do Tesouro Nacional, e os não sujeitos ao limite máximo de valor fixado para os benefícios concedidos por esse regime observarão os limites fixados no art. 37, XI.”

Esse regramento constitucional prevê a necessidade de limitação dos benefícios “não sujeitos ao limite máximo” previsto no RGPS ao que estatui o artigo 37, XI, da Carta Suprema, que por sua vez traz previsão de limite-teto no âmbito do formalismo público.

Em síntese, o teto de cunho ordinário, previsto no artigo 5º da EC nº 41, 2003, no artigo 28, §5º, da Lei 8.212/91, nos artigos 29, §2º, 33, 41 e 135 da Lei 8213/91, aplicável a todos os benefícios ofertados pela previdência social.

Em 20 de junho de 2006, a Presidência do INSS editou a Instrução Normativa nº 7, 21.06.2006, que determina a revisão de todos os benefícios previdenciários, de modo a que nenhum deles ultrapasse os limites impostos pelo artigo 248 da CF/88.

Pelo Município de Buritama o plano de benefício municipal foi criado pela Lei 2.123/92, que não prevê qualquer limitação para os SERVIDORES APOSENTADOS antes da LC 16/2006. Diz o artigo 69, §4º da Lei 2.123/92:

§4º Para o cálculo dos benefícios toma-se por base o salário que recebia da Prefeitura Municipal no mês em que teve início a aposentadoria e acrescentar todos os aumentos que após essa data foram autorizados mediante Leis Municipais aos servidores municipais em atividade.


Assim, até o advento da LC 16/2006, a Lei 2.123/92, determina que para o cálculo do benefício de aposentadoria deve haver correspondência entre o valor percebido na ativa pelo servidor aposentado.

Após LC 16/2006, a média aritmética dos salários-de-contribuição foi limitada pelo salário recebido no cargo efetivo. Pelo Município de Buritama essa previsão se encontra no artigo 55, §5º da LC 16/2006:

Art. 55 No cálculo dos proventos das aposentadorias referidas nos art. 28, 29, 30, 31 e 50 será considerada a média aritmética simples das maiores remunerações ou subsídios, utilizados como base para as contribuições do servidor aos regimes de previdência a que esteve vinculado, correspondentes a oitenta por cento de todo o período contributivo desde a competência julho de 1994 ou desde a do início da contribuição, se posterior àquela competência.

§ 5º Para os fins deste artigo, as remunerações consideradas no cálculo da aposentadoria, atualizadas na forma do § 1º, não poderão ser:
I – inferiores ao valor do salário-mínimo;
II – superiores ao limite máximo do salário-de-contribuição, quanto aos meses em que o servidor esteve vinculado ao RGPS.

Assim, para os aposentados até a LC 16/2006, o valor percebido a título de aposentadoria deve acompanhar o valor recebido pelos SERVIDORES DA ATIVA CONFORME DEMONSTRADO NA ESCALA DE VENCIMENTOS DE CARGOS EFETIVOS.


AS EMENDAS CONSTITUCIONAIS GARANTEM UMA TRANSIÇÃO MENOS GRAVOSA AOS SERVIDORES QUE TINHAM EXPECTATIVAS DE SE APOSENTAREM NOS CRITÉRIOS QUE ESTABELECEM A PARIDADE E INTEGRALIDADE DOS PROVENTOS ENTRE ATIVOS E INATIVOS.

Para efeitos de sistematização das regras de aposentadoria, existem dois grandes grupos:

1. SERVIDORES APOSENTADOS OU ELEGÍVEIS ANTES DA EC 41/03 (arts. 3º e 7º da EC 41/03);

2. SERVIDORES APOSENTADOS APÓS A EC 41/03 – esse grupo subdivide-se em três, de acordo com a data de ingresso do servidor no serviço público:

- servidores que ingressaram até 16.12.1998 (data de publicação da EC 20/98) – art. 2º da EC 41/03 e art. 3º da EC nº 47/05;
- servidores que ingressaram até 31.12.2003 – art. 6º da EC 41/03 e arts. 2º e 5º da EC nº 47/05;
- servidores que ingressaram a partir de 1º 1.2004 – art. 40 da CF.

(1)  SERVIDORES APOSENTADOS OU ELEGÍVEIS ANTES DA EC 41/03 (até 31.12.2003):

- APOSENTADORIA REGIDA PELOS ARTS. 3º E 7º DA EC 41/03
- PROVENTOS INTEGRAIS E PARIDADE ASSEGURADA (extensão de reajustes e aumentos [02])
- ABONO DE PERMANÊNCIA PARA OS ELEGÍVEIS E CONTRIBUIÇÃO PREVIDENCIÁRIA PARA OS INATIVOS.

(2) SERVIDORES APOSENTADOS APÓS A EC 41/03 (a partir de 1º.1.2004):

Os servidores aposentados após a EC nº 41/03 terão o seu regime normativo de aposentadoria definido de acordo com a data de ingresso no serviço público, dividindo-se em três subgrupos:

3.Servidores que ingressaram no serviço público a partir de 1º.1.2004 (regra geral):

- APOSENTADORIA REGIDA PELO ART. 40 DA CF/88
- 60/55 ANOS DE IDADE
- 35/30 ANOS DE CONTRIBUIÇÃO
- 10 ANOS DE EFETIVO EXECÍCIO NO SERVIÇO PÚBLICO
- 5 ANOS NO CARGO EM QUE SE DER A APOSENTADORIA
- FIM DA INTEGRALIDADE E DA PARIDADE - proventos calculados e reajustados de acordo com as regras permanentes (§§ 3º, 8º e 17 do art. 40 da CF/88)
- ABONO DE PERMANÊNCIA PARA OS ELEGÍVEIS E CONTRIBUIÇÃO PREVIDENCIÁRIA PARA OS INATIVOS

4.Servidores que ingressaram no serviço público até 31.12.2003:

- APOSENTADORIA REGIDA PELO ART. 6º DA EC 41/03
- 60/55 ANOS DE IDADE
- 35/30 ANOS DE CONTRIBUIÇÃO
- 20 ANOS DE EFETIVO EXERCÍCIO NO SERVIÇO PÚBLICO
- 10 ANOS DE CARREIRA E 5 ANOS NO CARGO EM QUE SE DER A APOSENTADORIA
- INTEGRALIDADE E PARIDADE (extensão, aos servidores inativos, dos reajustes e aumentos concedidos aos servidores ativos) – o art. 2º da EC nº 47/05 estendeu a todos os servidores aposentados na forma do art. 6º da EC nº 41/03 a paridade e a integralidade na forma assegurada no art. 7º da EC nº 41/03, ou seja, em toda a sua extensão. Além disso, o art. 5º da EC nº 47/05 revoga o parágrafo único do art. 6º da EC nº 41/03 que estabelecia a paridade apenas mitigada para os servidores que se aposentassem após a EC nº 41/03.
5.Servidores que ingressaram no serviço público até 16.12.1998 (esses servidores possuem, agora, duas regras de aposentação: uma prevista no art. 2º da EC nº 41/03 - extremamente desvantajosa, em todos os sentidos - e outra introduzida pelo art. 3º da EC nº 47/05):
- APOSENTADORIA REGIDA PELO ART. 2º DA EC 41/03 (opção pelo art. 6º da EC 41/03 e pela regra geral do art. 40 da CF)
- 53/48 ANOS DE IDADE
- 5 ANOS DE EFETIVO EXERCÍCIO NO CARGO EM QUE SE DER A APOSENTADORIA
- 35/30 ANOS DE CONTRIBUIÇÃO
- PEDÁGIO (20%) E REDUTOR (3,5% ou de 5%)
- FIM DA INTEGRALIDADE E DA PARIDADE - proventos calculados e reajustados de acordo com as regras permanentes (§§ 3º 8º e 17 do art. 40 da CF/88)
-ABONO DE PERMANÊNCIA PARA OS ELEGÍVEIS E CONTRIBUIÇÃO PREVICIÁRIA PARA OS INATIVOS

Os servidores que ingressaram no serviço público até 16.12.1998 poderão aposentar-se, desde que cumpridos os seguintes requisitos (além de optar pelas regras dos arts. 2º e 6º da EC 41/03 e do art. 40 da CF):
- 35/30 ANOS DE CONTRIBUIÇÃO
- 25 ANOS DE EFETIVO EXERCÍCIO NO SERVIÇO PÚBLICO
- 15 ANOS DE CARREIRA
- 5 ANOS NO CARGO EM QUE SE DER A APOSENTADORIA
- PARA CADA ANO DE CONTRIBUIÇÃO QUE EXCEDER AO LIMITE DE 35/30 ANOS, SERÁ DIMINUÍDO UM ANO DO LIMITE DE IDADE DO ART. 40 (60/55 anos),
- NÃO HÁ REDUTOR NO VALOR DOS PROVENTOS
- PROVENTOS INTEGRAIS E PARIDADE (extensão de reajustes e aumentos)

De outro turno, conforme já destacado, o art. 2º da EC nº 47/05 estendeu o art. 7º da EC 41/03 aos servidores que se aposentarem na forma do art. 6º da EC 41/03 (ou seja, que ingressaram no serviço público até 31.12.2003). Essa extensão, somada à revogação do § 1º do art. 6º da EC 41/03 - art. 5º da EC nº 47/05 – implica na garantia da paridade, em toda a sua amplitude, aos servidores que ingressaram até 31.12.2003, aposentados na forma do art. 6º da EC nº 41/03.

NOTA: destaque-se que os servidores que ingressaram até 16.12.1998 podem optar pela aposentadoria na forma do art. 6º da EC 41/03, bem de acordo com a regra geral do art. 40 da CF. 
Da mesma forma, os servidores que ingressaram até 31.12.2003 podem optar pela aposentadoria na forma do art. 40 da CF.

AUMENTO DO SALDO GLOBAL DO FIES

FÓRMULA DE JUROS NO FIES

FIES | DÍVIDA | PRESCRIÇÃO | EXECUÇÃO

FIES | AMORTIZAÇÃO ANTES DA CORREÇÃO

FIES. RENDIMENTO ACADÊMICO INSUFICIENTE

MEU FIES ACABOU! E AGORA?!

EVOLUÇÃO HISTÓRICA DA TAXA DE JUROS NO FIES

FIES | SAIBA COMO CALCULAR SEU RENDIMENTO

FIES | AMORTIZAÇÃO

FIES | MEDICINA, IDONEIDADE CADASTRAL DO ESTUDANTE

NOVO FIES 2018. PARTICIPAÇÃO DE ESTUDANTES GRADUADOS, SEGUNDA GRADUAÇÃO E SEGUNDO FIES

Twitter Delicious Facebook Digg Stumbleupon Favorites More

 
Design by Free WordPress Themes | Bloggerized by Lasantha - Premium Blogger Themes | Free Samples By Mail